Perlukan duit minggu ini? Baca dulu sebelum klik “Mohon”
Kereta rosak sehari sebelum hari gaji. Bil hospital anak lebih besar daripada jangkaan. Dalam keadaan begini, iklan pinjaman segera di Facebook atau mesej WhatsApp yang menawarkan “lulus dalam sejam” memang nampak seperti jalan keluar. Masalahnya, ketika kita tertekan, kita juga paling mudah tersilap pilih.
Artikel ini tidak menyuruh anda meminjam, dan tidak juga melarang. Tujuannya ialah membantu anda membezakan tawaran yang sah daripada yang berbahaya, dan memahami apa sebenarnya maksud “cepat” dalam dunia pembiayaan di Malaysia.
“Segera” biasanya bermaksud dokumen yang lengkap
Institusi yang sah tetap perlu menilai permohonan anda. Mereka akan semak kad pengenalan, slip gaji, penyata bank dan komitmen sedia ada. Yang membezakan proses dua hari dengan dua minggu selalunya bukan nasib, tetapi sama ada semua dokumen dihantar dengan jelas sejak awal dan sama ada permohonan masuk pada hari bekerja.
Sebagai contoh, sesetengah platform padanan menerangkan secara terbuka syarat pemprosesan pembiayaan segera mereka: dokumen penuh, hantar sebelum waktu potongan harian, Isnin hingga Jumaat sahaja, dan keputusan akhir tetap di tangan bank atau koperasi. Senarai syarat bertulis seperti ini memberi gambaran lebih realistik tentang tempoh sebenar. Jika sesiapa menjamin kelulusan sebelum melihat dokumen anda, itu sudah satu tanda amaran.
Tanda tawaran yang patut buat anda berhenti
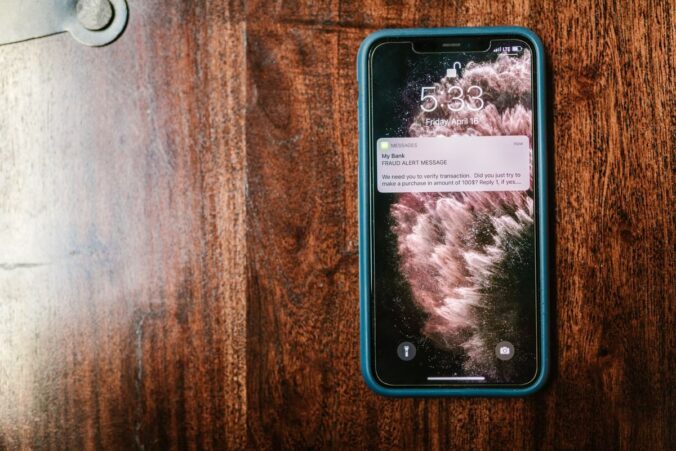
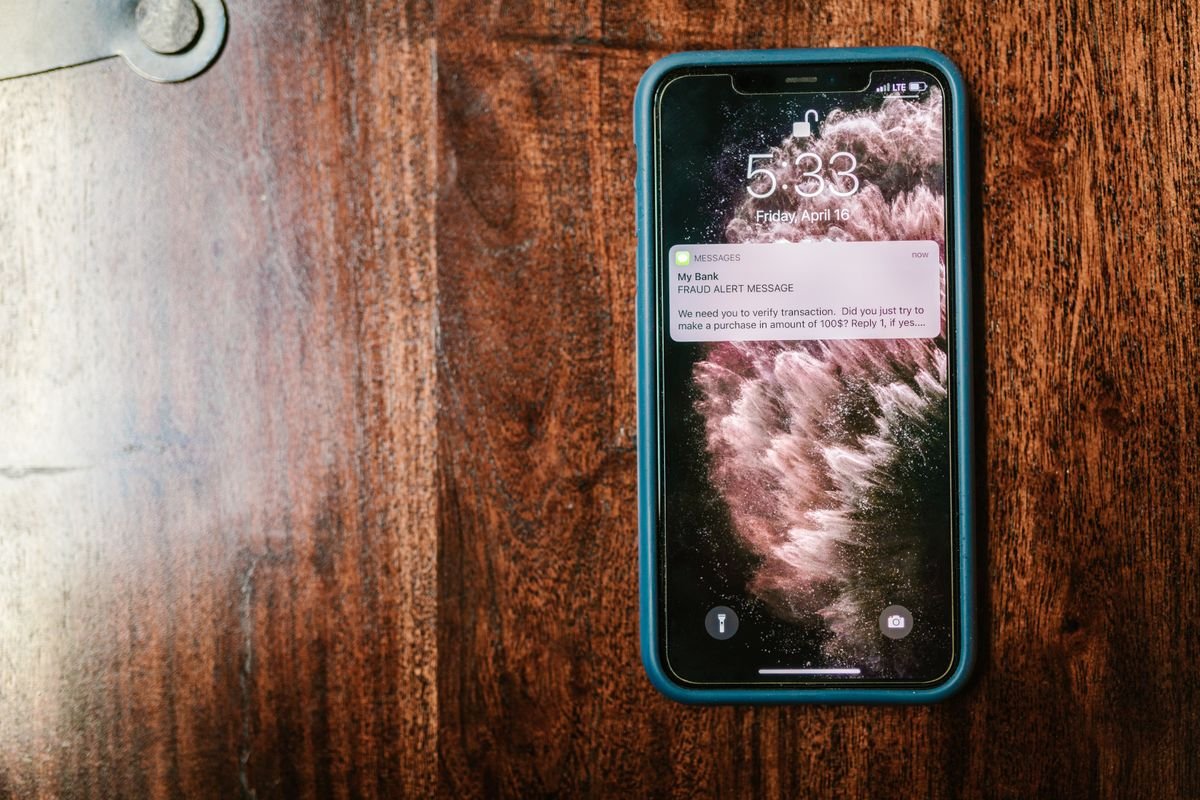
Penipuan pinjaman di Malaysia mengikut corak yang hampir sama. Berhenti dan fikir semula jika anda nampak mana-mana perkara ini:
- Diminta bayar “yuran proses”, “duit setem” atau “deposit insurans” sebelum wang pinjaman masuk.
- Semua urusan melalui WhatsApp atau Telegram, tanpa alamat pejabat yang boleh disemak.
- Disuruh tandatangan borang kosong atau dokumen yang anda tidak dibenarkan simpan salinannya.
- Pihak tersebut mengaku “berlesen Bank Negara” untuk perniagaan pemberi pinjam wang.
Perkara terakhir itu penting. Bank Negara Malaysia tidak mengeluarkan lesen pemberi pinjam wang. Lesen tersebut di bawah Kementerian Perumahan dan Kerajaan Tempatan (KPKT). BNM pula menyelenggara Senarai Amaran Pengguna Kewangan, iaitu senarai entiti yang mungkin disangka berlesen atau dikawal selia oleh BNM walaupun sebenarnya tidak.
Klip sekitar satu minit daripada Bank Negara Malaysia tentang scam pinjaman tidak wujud.
Semak lesen dalam masa lima minit
Untuk syarikat pemberi pinjam wang, KPKT menerangkan dalam soalan lazim tentang pemberi pinjam wang berlesen bahawa status lesen boleh disemak melalui aplikasi i-KrediKom. Halaman yang sama turut menyenaraikan hak peminjam: anda berhak mendapat satu salinan perjanjian secara percuma, resit bagi setiap bayaran, dan kadar faedah ada hadnya, iaitu 12% setahun untuk pinjaman bercagar dan 18% setahun untuk pinjaman tanpa cagaran.
Jika tawaran datang atas nama bank, semak nama bank itu di laman rasmi dan hubungi talian yang tertera di situ, bukan nombor yang diberi dalam mesej. Persatuan Bank-Bank dalam Malaysia (ABM), yang mewakili bank perdagangan di negara ini, juga kerap berkongsi kempen kesedaran scam. Jika anda sudah terlanjur memindahkan wang, hubungi bank anda dan Pusat Respons Scam Kebangsaan (NSRC) di talian 997 secepat mungkin.
Kebiasaan menyemak ini juga terpakai kepada platform perantara. Misalnya, Kredit Rakyat menyatakan bahawa mereka bukan pemberi pinjaman, sebaliknya memadankan permohonan penjawat awam dengan koperasi dan bank, dan menggalakkan pemohon menyemak sendiri status koperasi di portal Suruhanjaya Koperasi Malaysia serta status bank di portal BNM. Apa pun platformnya, buat semakan itu sendiri dan jangan bergantung pada tangkapan skrin lesen yang dihantar melalui chat.
Kira kos sebenar, bukan sekadar ansuran
Ansuran bulanan yang rendah boleh menyembunyikan tempoh yang panjang. Sebelum bersetuju, minta jadual bayaran balik penuh dan darabkan ansuran dengan bilangan bulan. Bandingkan jumlah itu dengan wang yang benar-benar masuk ke akaun selepas ditolak caj.
Bagi penjawat awam, potongan gaji memudahkan bayaran, tetapi ia juga mudah dilupakan. Senaraikan semua potongan sedia ada dan pastikan baki gaji masih cukup untuk sewa, makan dan tambang. Kalau baki itu sudah tidak cukup sekarang, menambah satu lagi ansuran tidak akan menyelesaikannya.
Keperluan berbeza, produk pun berbeza
Tidak semua keperluan wang segera sesuai diselesaikan dengan pinjaman peribadi. Jika tujuan sebenar ialah membeli motosikal untuk ke tempat kerja, skim pembiayaan kenderaan untuk kakitangan awam biasanya distruktur berbeza, dengan sebut harga daripada pengedar dan margin mengikut nilai kenderaan.
Langkah paling berguna minggu ini mudah sahaja: tulis jumlah sebenar yang anda perlukan, bukan jumlah maksimum yang ditawarkan. Kemudian semak lesen pihak yang menawarkan, dan jangan bayar apa-apa sebelum perjanjian ditandatangani dengan betul.